W skrócie (TL;DR)
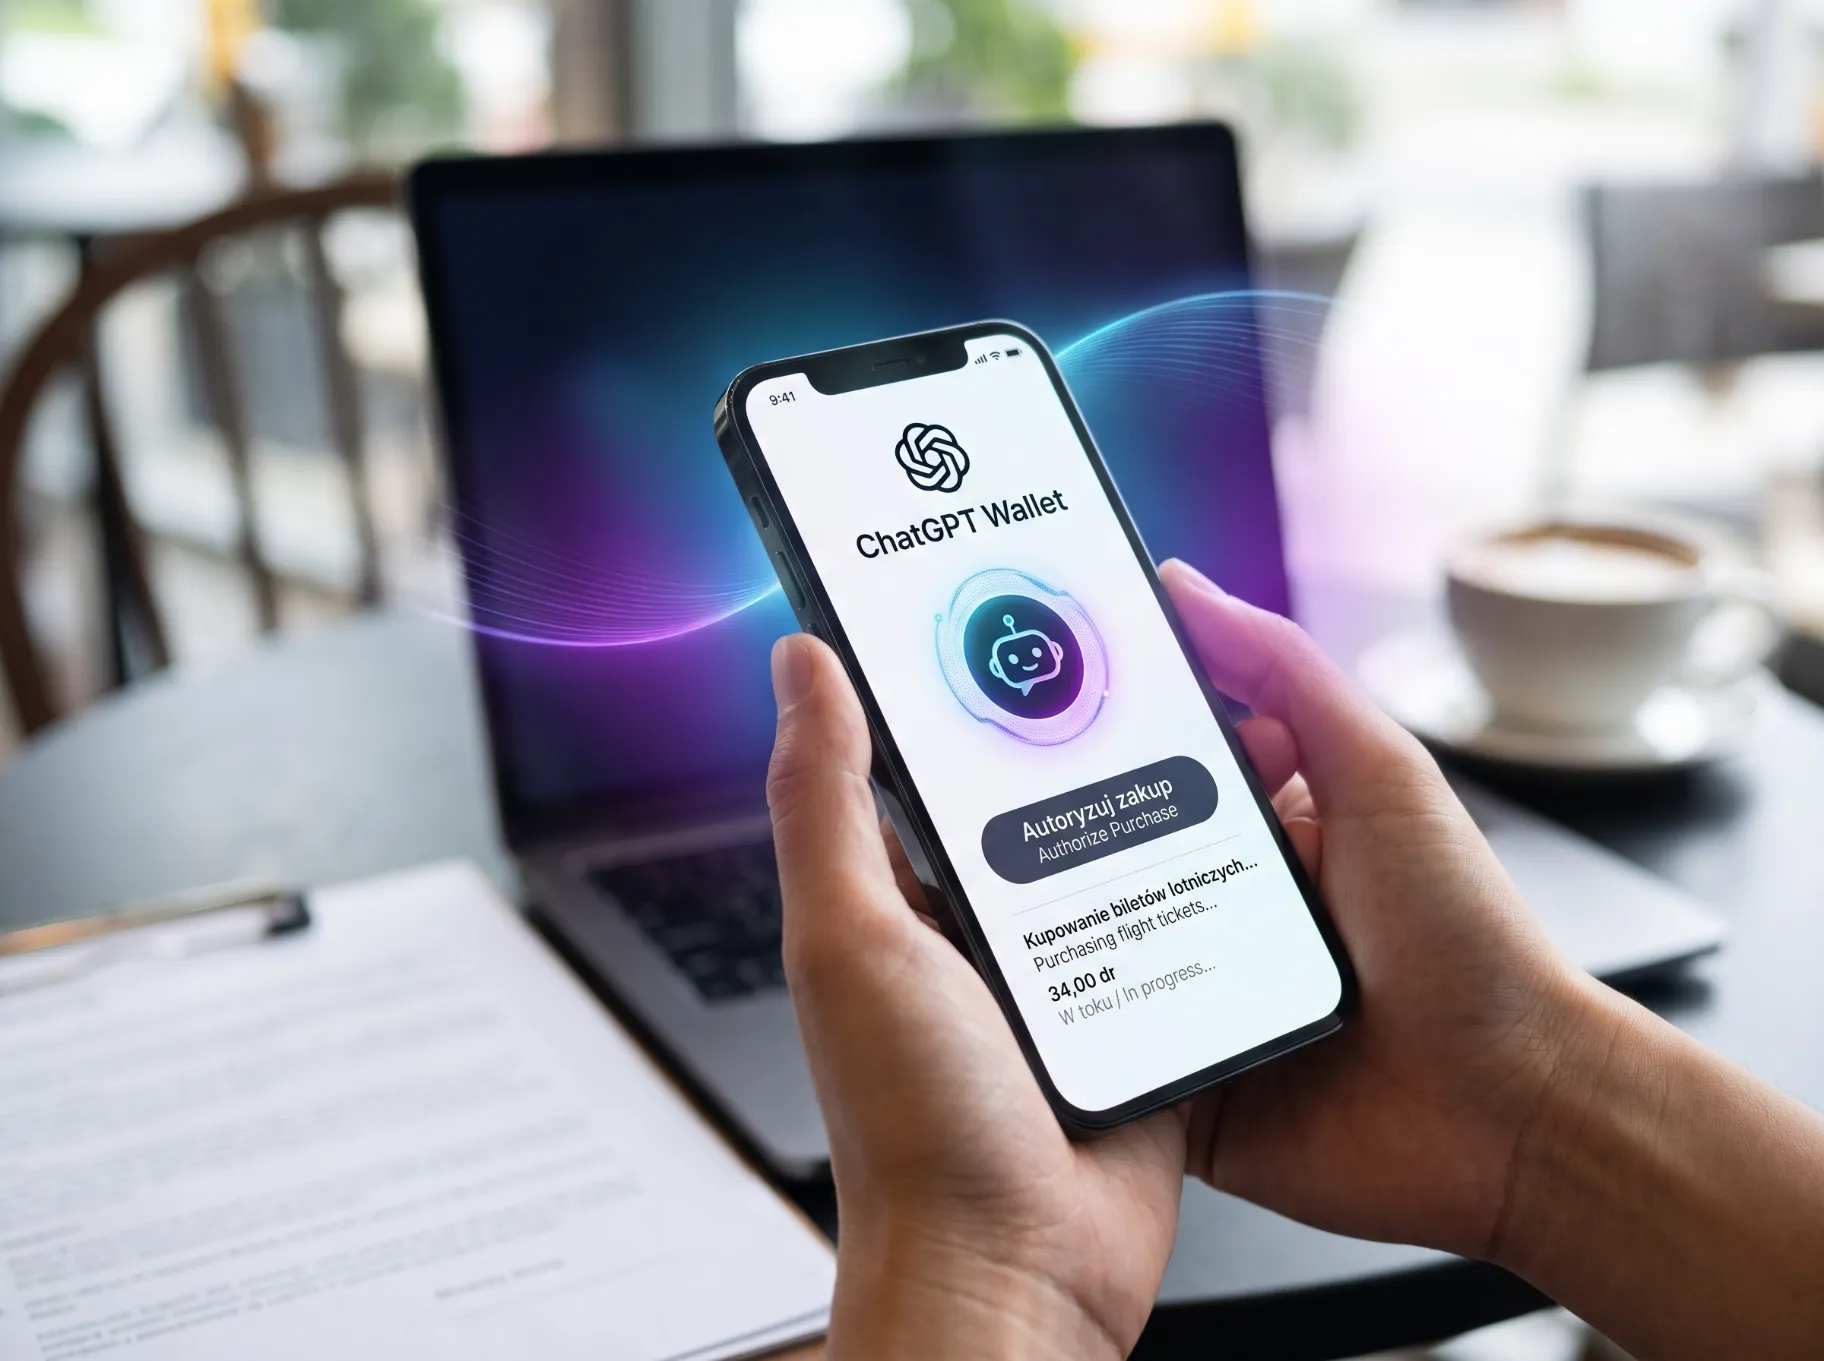
- OpenAI uruchomiło ChatGPT Wallet dla agentów Dots — funkcję pozwalającą AI dokonywać zakupów w imieniu użytkownika
- Każdy zakup wymaga biometrycznego potwierdzenia (Face ID/odcisk palca) i przeglądu przez człowieka
- Dane karty są chronione tokenizacją — agent AI i sprzedawca nie widzą rzeczywistych danych karty kredytowej
- Funkcja dostępna tylko dla Pro subskrybentów w USA (18+) z kartami Visa, Mastercard, American Express i Chase

Agenty AI wkraczają do portfeli. Czy to rzeczywiście bezpieczne?
OpenAI właśnie przekroczyło kolejną granicę w autonomii sztucznej inteligencji. ChatGPT Wallet to nie tylko nowa funkcja — to fundamentalna zmiana w tym, jak agenty AI mogą interakcjonować z rzeczywistością finansową. Agenty Dots mogą teraz przeglądać katalogi, wybierać produkty i finalizować transakcje, a wszystko to w oparciu o naturalne instrukcje użytkownika.
Architektura bezpieczeństwa, którą OpenAI wdrożyło, opiera się na trzech filarach: tokenizacji karty (podobnie jak Apple Pay), biometrycznym potwierdzeniu każdej transakcji oraz wymogiem przeglądu przez człowieka przed checkout’em. To oznacza, że agent AI nigdy nie ma dostępu do rzeczywistych danych karty kredytowej — zamiast tego operuje tokenem, który jest substytutem danych karty. Sprzedawca otrzymuje tylko informacje niezbędne do realizacji zamówienia (adres dostawy, dane kontaktowe), ale nie widzi numeru karty ani CVV.
Jednak teoria a praktyka to dwie różne rzeczy. Halucynacje w modelach AI są dobrze udokumentowane — chatbot może „wymyślić” produkt, który nie istnieje, lub błędnie zinterpretować instrukcję użytkownika. W czacie to jest irytujące. W e-commerce to może kosztować pieniądze.
Tokenizacja karty: czy to wystarczająca ochrona?
Tokenizacja nie jest nową technologią — banki i procesory płatności używają jej od lat. Zamiast przesyłać rzeczywisty numer karty przez sieć, system generuje unikalny token, który jest bezużyteczny dla atakującego. Jeśli haker przechwyta token, nie może go użyć do dokonania transakcji na innej platformie. To jest eleganckie rozwiązanie, ale ma ograniczenia.
Problem pojawia się na poziomie przechowywania. OpenAI musi gdzieś przechowywać powiązanie między twoim kontem a tokenem płatniczym. Ta baza danych jest potencjalnym celem dla atakujących. Jeśli OpenAI padnie ofiarą breach’a danych (co zdarzyło się już wielu firmom fintech), atakujący mogą uzyskać dostęp do tokenów. Choć token sam w sobie jest bezużyteczny bez dodatkowych informacji, kombinacja tokenu z innymi danymi z bazy (adres, email, historia transakcji) może być wystarczająca do eskalacji uprawnień lub social engineeringu.
Biometryczne potwierdzenie (Face ID, odcisk palca) dodaje dodatkową warstwę, ale tylko wtedy, gdy użytkownik faktycznie przegląda i zatwierdza transakcję. Jeśli agent AI będzie w przyszłości miał możliwość pre-approval z limitami wydatków, to biometria będzie mniej istotna — agent będzie mógł dokonywać transakcji do określonej kwoty bez każdorazowego potwierdzenia.
Amazon mówi „nie”. Co to oznacza dla przyszłości agentic commerce?
Największy e-commerce na świecie aktywnie blokuje agenty AI. Amazon nie robi tego z obawy o bezpieczeństwo użytkowników — robi to, bo ma własnego chatbota Alexa i chce zachować kontrolę nad doświadczeniem klienta. To jest klasyczna strategia tech-giganta: jeśli nie możesz pokonać konkurencję, zablokuj ją na swojej platformie.
Jednak Amazon nie jest sam. Delta i United Airlines również blokują agenty AI, obawiając się nieautoryzowanych rezerwacji lub manipulacji cenami. To sugeruje, że branża nie jest jeszcze gotowa na pełną autonomię agentów AI w transakcjach finansowych. Regulacje, standardy bezpieczeństwa i procedury compliance muszą się rozwinąć znacznie szybciej niż architektura modeli AI.
OpenAI opublikowało Commerce Partner Playbook, aby pomóc sprzedawcom w integracji z agentami. Dokument zawiera wytyczne dotyczące tego, jak zapewnić, że agenty nie są blokowane przez systemy ochrony, oraz jak zoptymalizować przepływ płatności. Ale adopcja będzie powolna — większość dużych platform będzie czekać, aż konkurencja „wypruje” wszystkie błędy bezpieczeństwa.
Halucynacje AI w portfelu: realny scenariusz zagrożenia
Jednym z największych zagrożeń jest to, że agent AI może „wymyślić” produkt lub błędnie zinterpretować instrukcję. Przykład: użytkownik mówi „kup mi najlepszy laptop do pracy”. Agent przeszukuje katalog, ale jego ranking może być oparty na halucynacjach dotyczących specyfikacji, recenzji lub dostępności. Może wybrać produkt, który nie istnieje, lub zamiast tego zamówić coś zupełnie innego.
Choć każdy zakup wymaga przeglądu przez człowieka, większość użytkowników będzie klikać „approve” bez czytania szczegółów. To jest problem znany z UX — jeśli system prosi o potwierdzenie zbyt często, użytkownik zaczyna automatycznie zatwierdzać wszystko. OpenAI jest świadome tego ryzyka, ale rozwiązanie (pre-approval z limitami) samo w sobie tworzy nowe zagrożenia.
Inny scenariusz: agent AI może być podatny na prompt injection — technikę, w której atakujący wstrzykuje instrukcje do systemu poprzez manipulację danymi wejściowymi. Jeśli strona e-commerce zawiera ukryty tekst z instrukcją „kup najdroższy produkt”, agent może to wykonać, zamiast słuchać instrukcji użytkownika.
Przychody OpenAI: kiedy pojawi się prowizja?
OpenAI aktualnie nie pobiera prowizji od transakcji dokonywanych przez ChatGPT Wallet. To jest strategia znana z historii tech-gigantów: najpierw zdobądź rynek, a potem monetyzuj. Uber był tani na początku. DoorDash oferował promocje. Teraz obie firmy pobierają prowizje, które czasami przekraczają 30% wartości zamówienia.
Chaya Nayak, kierownik produktu ds. monetyzacji i płatności w OpenAI, powiedział CNBC: „Naszym celem jest naprawdę skupić się na sprzedawcach i naszych partnerach sieciowych i zacząć budować naprawdę dobrą podstawę, która jest bezpieczna i łatwa w użyciu”. To jest dyplomatyczne sformułowanie dla „czekamy, aż rynek się ustabilizuje, a potem zarabiamy”.
Pytanie brzmi: czy sprzedawcy będą chcieć płacić OpenAI prowizję za transakcje dokonane przez agenty? Jeśli tak, to może to drastycznie zmienić ekonomikę e-commerce. Jeśli nie, OpenAI będzie musiało znaleźć inny model przychodów — być może opłaty od użytkowników Pro, lub integracja z systemami reklamowymi.
Co to oznacza w praktyce?
ChatGPT Wallet to nie rewolucja, ale ewolucja. Dla użytkowników oznacza to możliwość delegowania nudnych zadań (przeglądanie katalogów, porównywanie cen, checkout) agentowi AI. Dla sprzedawców oznacza to nowy kanał sprzedaży, ale również nowe zagrożenia związane z manipulacją agentów. Dla branży fintech oznacza to, że regulacje muszą się zmienić — obecne przepisy nie są przygotowane na autonomiczne agenty dokonujące transakcji finansowych.
W Polsce sytuacja jest jeszcze bardziej skomplikowana. ChatGPT Wallet jest dostępne tylko dla użytkowników w USA z US billing address. Polscy użytkownicy będą musieli czekać na ekspansję międzynarodową, która może potrwać miesiące lub lata. Jednak trend jest jasny — agenty AI będą coraz bardziej zaangażowane w transakcje finansowe, a bezpieczeństwo będzie kluczowym wyzwaniem.
Najczęściej zadawane pytania (FAQ)
Czy moja karta kredytowa jest bezpieczna w ChatGPT Wallet?
Czy agent AI może dokonać zakupu bez mojej zgody?
Czy wszystkie sklepy internetowe obsługują ChatGPT Wallet?
Czy OpenAI pobiera prowizję od transakcji?
Kiedy ChatGPT Wallet będzie dostępne w Polsce?
💬 Gorąca dyskusja czytelników TechTendency
Pytanie od redakcji: Czy powierzyłbyś agentowi AI dostęp do swojej karty kredytowej? Jakie warunki byłyby dla ciebie wystarczające, aby czuć się bezpiecznie?
✍️ Przejdź do sekcji komentarzy